
Bienes en el extranjero, cuentas en el extranjero, rentas extranjeras: los supuestos son numerosos y, a menudo, se entrecruzan.
Sin contar el origen de los bienes y de los fondos extranjeros, una cuestión a menudo espinosa, a la que la Administración tributaria francesa es cada vez más sensible: ¿Herencia? ¿Donación? ¿Rentas extranjeras? ¿Se declararon?
Y no faltan las cuestiones fiscales:
¿Tributa la sucesión en Francia? ¿Y la donación?
¿Debo pagar impuestos cuando vendo un inmueble situado en el extranjero?
¿Y mis rentas extranjeras? ¿Tributan en Francia? ¿Aunque ya hayan tributado en el extranjero?
¿Y el IFI (Impuesto sobre el Patrimonio Inmobiliario francés, nuevo ISF, que grava únicamente los bienes inmuebles)? ¿Están afectados mis inmuebles en el extranjero?
¿Debo declarar mis cuentas bancarias extranjeras ? ¿Y mis seguros de vida? ¿Y mis ahorros? ¿Y qué ocurre con mi cuenta de trading?
Nuestra Guía Fiscal está aquí para responder a todas las preguntas que usted se plantea, de la forma más concreta posible.
Cuentas extranjeras: ¿qué hacer?
En primer lugar, conviene recordar que tener cuentas bancarias en el extranjero, en principio, no es ilegal. Salvo en caso de fraude fiscal probado, la titularidad de cuentas bancarias en el extranjero es perfectamente legal. La única obligación que pesa sobre la persona es declarar cada año sus cuentas en el extranjero.
Desde el punto de vista fiscal, basta, por tanto, con declararlas cada año mediante el formulario 3916 / 3916-bis.
Esta declaración debe presentarse de nuevo cada año, y para cada cuenta.
Aunque ya haya declarado su cuenta en el pasado, deberá volver a hacerlo cada año.
Cuando cierre la cuenta, deberá declarar su cierre al año siguiente, mediante el mismo formulario 3916 / 3916-bis. En los años posteriores, ya no tendrá que declarar esa cuenta.
La obligación declarativa es muy amplia. Abarca todos los tipos de cuentas mantenidas en el extranjero: cuenta corriente, cuenta de ahorro, cuenta de valores, contrato de capitalización, seguro de vida, cuenta de trading…
Preguntas y respuestas
Declaré mi cuenta extranjera el año pasado, ¿tengo que volver a hacerlo este año?
Sí, la declaración debe presentarse de nuevo cada año, mientras la cuenta exista.
He cerrado mi cuenta, ¿debo presentar aun así una declaración?
Sí, deberá presentar de nuevo la declaración, indicando la fecha de cierre de la cuenta.
Una cuenta cerrada en 2022 deberá declararse en 2023. En cambio, en 2024 y en los años siguientes, ya no habrá que presentar ninguna declaración relativa a esa cuenta.
Olvidé declarar mi cuenta. La abrí hace mucho tiempo. ¿Qué ocurrirá si regularizo?
En caso de regularización, en principio se aplicarán multas. La prescripción de las multas es de 5 años. Dicho de otro modo, Hacienda puede aplicar multas por un máximo de 5 años.
El importe de la multa depende del país de que se trate. Por lo general, es de 1.500 € por año y por cuenta, pero puede llegar a 10.000 € en algunos casos.
Tengo una cuenta en el extranjero y no deseo declararla, ¿qué riesgo corro?
En primer lugar, dado que la declaración de las cuentas es una obligación, se recomienda cumplirla.
Si la persona decide no cumplir esta obligación, la probabilidad de ser «detectada» por Hacienda depende del país de que se trate. Existen intercambios automáticos de datos bancarios con numerosos países del mundo. Los bancos extranjeros envían información bancaria a la Administración tributaria francesa, y lo hacen cada año. Por tanto, la probabilidad de ser «detectado» es cada vez mayor.
Si la ocultación de la cuenta extranjera se enmarca en un fraude fiscal, las consecuencias pueden ser graves tanto en el ámbito fiscal como en el penal: recargos del 80 %, multas, acciones penales.
Si la ocultación no se enmarca en un fraude fiscal, en principio solo habrá consecuencias fiscales: recargos del 80 %, que a veces, según el caso, pueden reducirse al 40 %, y multas.
Si quiero regularizar, ¿cómo hacerlo? ¿Qué ventaja tiene?
La regularización consiste en la presentación de un expediente ante la Administración tributaria.
Este expediente incluirá, en particular:
- Un escrito sobre el origen de los fondos, y documentos que permitan justificar dicho origen
- Los documentos bancarios de todo el periodo regularizado
- Un cuadro patrimonial del periodo regularizado
- Las declaraciones complementarias del impuesto sobre la renta y, en su caso, las declaraciones complementarias del ISF / IFI
Se trata de un expediente generalmente largo y laborioso de preparar.
Además, la Administración sigue estando facultada para aplicar las multas y los recargos (lo que hace, si bien los recargos pueden, según el caso, reducirse)
He recibido una carta de la Administración tributaria en la que se me pide que regularice mis cuentas extranjeras, ¿qué hago?
Por supuesto, responder a este requerimiento.
Si ha recibido este tipo de carta, es muy probable que sus activos en el extranjero sean de un importe considerable.
Lo que está en juego es, por tanto, importante, y las posibles regularizaciones tributarias también podrían ser muy elevadas.
Por ello, parece recomendable contar con la asistencia de un abogado fiscalista que se dedique habitualmente a la regularización de cuentas extranjeras, y que sepa ayudarle a evitar numerosos escollos, dar seguridad al procedimiento y, según el caso, reducir las regularizaciones tributarias.
Si decide responder usted solo al requerimiento, lo cual es perfectamente posible, estos son algunos puntos de atención fundamentales:
- El origen de los fondos: diga siempre la verdad, pero preste atención a la forma de expresarla. El diablo está en los detalles y, en este tipo de expedientes, un detalle puede tener graves repercusiones
- La presentación de las declaraciones complementarias del impuesto sobre la renta y del ISF / IFI: con mucha frecuencia, usted tiene derecho a numerosos créditos fiscales, sin contar los diversos mecanismos que permiten beneficiarse de reducciones de impuestos; por tanto, hay que hacerlos valer todos y no dejar pasar estas posibilidades de reducción fiscal
Rentas extranjeras: ¿qué hacer?
Todo residente fiscal en Francia está, en principio, obligado a declarar cada año la totalidad de sus rentas, tanto si proceden de Francia como del extranjero.
Las rentas extranjeras pueden ser de varios tipos:
- Alquileres procedentes de inmuebles situados en el extranjero
- Rendimientos financieros (intereses, dividendos o plusvalías) procedentes de inversiones en el extranjero
- Rendimientos profesionales: puede tratarse de salarios, o bien de rendimientos procedentes de una actividad profesional en el extranjero
En principio, todas estas rentas tributan en Francia, siempre que la persona que las percibe sea residente fiscal en Francia.
SIN EMBARGO, existen numerosos convenios fiscales, con numerosos países, que pueden establecer excepciones a esta regla de tributación en Francia.
En la mayoría de los casos, los convenios fiscales prevén las siguientes reglas especiales:
- Alquileres extranjeros : tributan en el extranjero, pero deben declararse igualmente en Francia. No obstante, los alquileres estarán exentos o podrán beneficiarse de un crédito fiscal en Francia
- Rendimientos financieros: tributan en Francia, si bien se tiene en cuenta un crédito fiscal en Francia vinculado al impuesto pagado en el extranjero
- Rendimientos profesionales: supuestos muy diferentes y, por tanto, soluciones muy diferentes según el caso. A veces tributarán en Francia, y a veces no.
En todos los casos, deberá realizarse una lectura del convenio fiscal, cuando exista.
En cuanto a los formularios que deben utilizarse, se trata del formulario 2047 y, en ocasiones, de otros tipos de formularios, como el 2042 C.
El formulario 2047 permite declarar las rentas extranjeras y hacer valer, en su caso, el crédito fiscal en Francia.
Las casillas del 2047 deben trasladarse a otras declaraciones: principalmente la 2042 y, en ocasiones, otros formularios. En caso de declaración en línea, puede activarse el traslado automático, pero hay que tener cuidado de no «sobrescribir» casillas ya prerrellenadas de la 2042. Por ello, en general es preferible realizar los traslados a mano, sin activar el traslado automático.
El formulario 2047 contiene los distintos apartados necesarios para declarar las rentas extranjeras.
También contiene apartados que permiten hacer valer los créditos fiscales en Francia, en concepto de los impuestos que usted ya ha pagado en el extranjero, con el fin de evitar o, al menos, limitar la doble imposición.
Es fundamental cumplimentar estos formularios con el máximo rigor, ya que los errores podrían hacerle perder reducciones de impuestos a las que tiene derecho.
No obstante, estos formularios siguen siendo poco intuitivos cuando no se está acostumbrado a ellos.
Si lo que está en juego es importante, no dude en contar con la asistencia de un abogado fiscalista, que preparará sus declaraciones con exactitud.
Venta de un inmueble en el extranjero: ¿debo pagar impuestos en Francia?
Como residente fiscal en Francia, la venta de un inmueble en el extranjero, si ha generado una plusvalía, debe, en principio, declararse en Francia.
No obstante, Francia ha firmado con numerosos Estados convenios fiscales internacionales.
Por tanto, conviene remitirse al convenio fiscal, cuando exista, para conocer las modalidades de tributación en Francia.
Si, tras examinar el convenio fiscal, la plusvalía tributa en Francia, deberá presentarse el formulario 2048-IMM.
Atención, el plazo es muy breve: un mes a contar desde la fecha de la escritura de venta.
La problemática de las ventas de inmuebles situados en el extranjero reside en dos aspectos:
- Los aspectos jurídicos complejos: ¿tributa la venta en Francia? Y, en caso afirmativo, ¿tengo derecho a un crédito fiscal? Cada convenio fiscal contiene particularidades diferentes. Ahora bien, el diablo está en los detalles y, de un convenio a otro, las consecuencias pueden ser enormes: algunos convenios darán lugar a tributación, otros no
- El expediente que debe prepararse es relativamente voluminoso: formulario 2048-IMM, carta de acompañamiento para explicar el contexto, copias de las escrituras de compra y de venta, documentos justificativos de los impuestos pagados en el extranjero, etc.
Inmuebles en el extranjero: ¿debo pagar el IFI?
En primer lugar, recordemos que la titularidad de inmuebles en el extranjero, en principio, no es ilegal.
Por otra parte, no existe ninguna obligación declarativa específica relativa a los inmuebles en el extranjero, salvo cuando el contribuyente está sujeto al IFI (impuesto sobre el patrimonio inmobiliario).
En consecuencia, si no se está sujeto al IFI, en principio el inmueble no tiene que declararse.
La sujeción al IFI se produce cuando la unidad familiar a efectos fiscales posee, a 1 de enero del año, un patrimonio inmobiliario neto superior a 1,3 millones de euros.
Cada inmueble debe valorarse por su valor de mercado (el valor al que podría venderse), a 1 de enero del año.
En principio, se tienen en cuenta todos los inmuebles: pisos, casas, terrenos, oficinas, SCI (sociedades civiles inmobiliarias), SCPI (sociedades civiles de inversión inmobiliaria), la parte de los seguros de vida correspondiente a inmuebles, etc.
Además, se tienen en cuenta tanto los bienes situados en Francia como los situados en el extranjero.
Por supuesto, existen excepciones, en particular cuando el inmueble está afecto a un uso profesional de la unidad familiar (bajo ciertas condiciones estrictas).
Existen además posibilidades de reducción, en particular para la vivienda habitual (reducción del 30 % sobre el valor del bien) y para los bienes arrendados (no hay un porcentaje fijado con precisión, pero por lo general se aplica un descuento del 10 % sobre el valor).
Herencia de bienes extranjeros de un causante residente fiscal en el extranjero: ¿tributo en Francia? ¿Cómo declarar?
Atención: aquí solo se aborda el caso más habitual: usted es residente fiscal en Francia, el causante era residente fiscal en el extranjero y los bienes transmitidos están situados en el extranjero (los demás supuestos no se tratan aquí: causante residente en Francia con bienes en el extranjero / bienes en Francia de un causante extranjero, etc.)
¿Ha fallecido en el extranjero un familiar suyo, que era residente fiscal en el extranjero y poseía allí un patrimonio que le ha correspondido a usted total o parcialmente?
Lo primero que hay que entender es que, como residente fiscal en Francia, toda sucesión, incluso extranjera, en principio tributa en Francia.
No obstante, existen dos grandes excepciones a este principio:
- En el momento de la sucesión, usted era residente fiscal en Francia, pero no lo había sido durante al menos 6 años en el transcurso de los diez años anteriores al fallecimiento
- Existe un convenio fiscal en materia de sucesiones que establece que los bienes situados en el extranjero no tributan en Francia
Caso 1: Usted es residente fiscal en Francia y lo ha sido durante al menos 6 años en el transcurso de los diez años anteriores al fallecimiento. Además, no existe convenio fiscal en materia de sucesiones con el país de que se trate
Por tanto, la sucesión, en principio, tributa en Francia. No obstante, el impuesto pagado en el extranjero sobre los bienes situados en el extranjero será imputable al impuesto adeudado en Francia.
Ejemplo: usted recibe una casa en el extranjero con un valor de 200.000 €. En el extranjero se pagan 8.000 € en concepto de impuesto sobre sucesiones. En Francia se adeudan 35.000 € (por hipótesis). Solo pagará a la Administración tributaria francesa 27.000 € (35.000 € - 8.000 €).
Atención, deben presentarse determinados formularios: en particular, el formulario 2740-SD.
Formulario 2740 SD
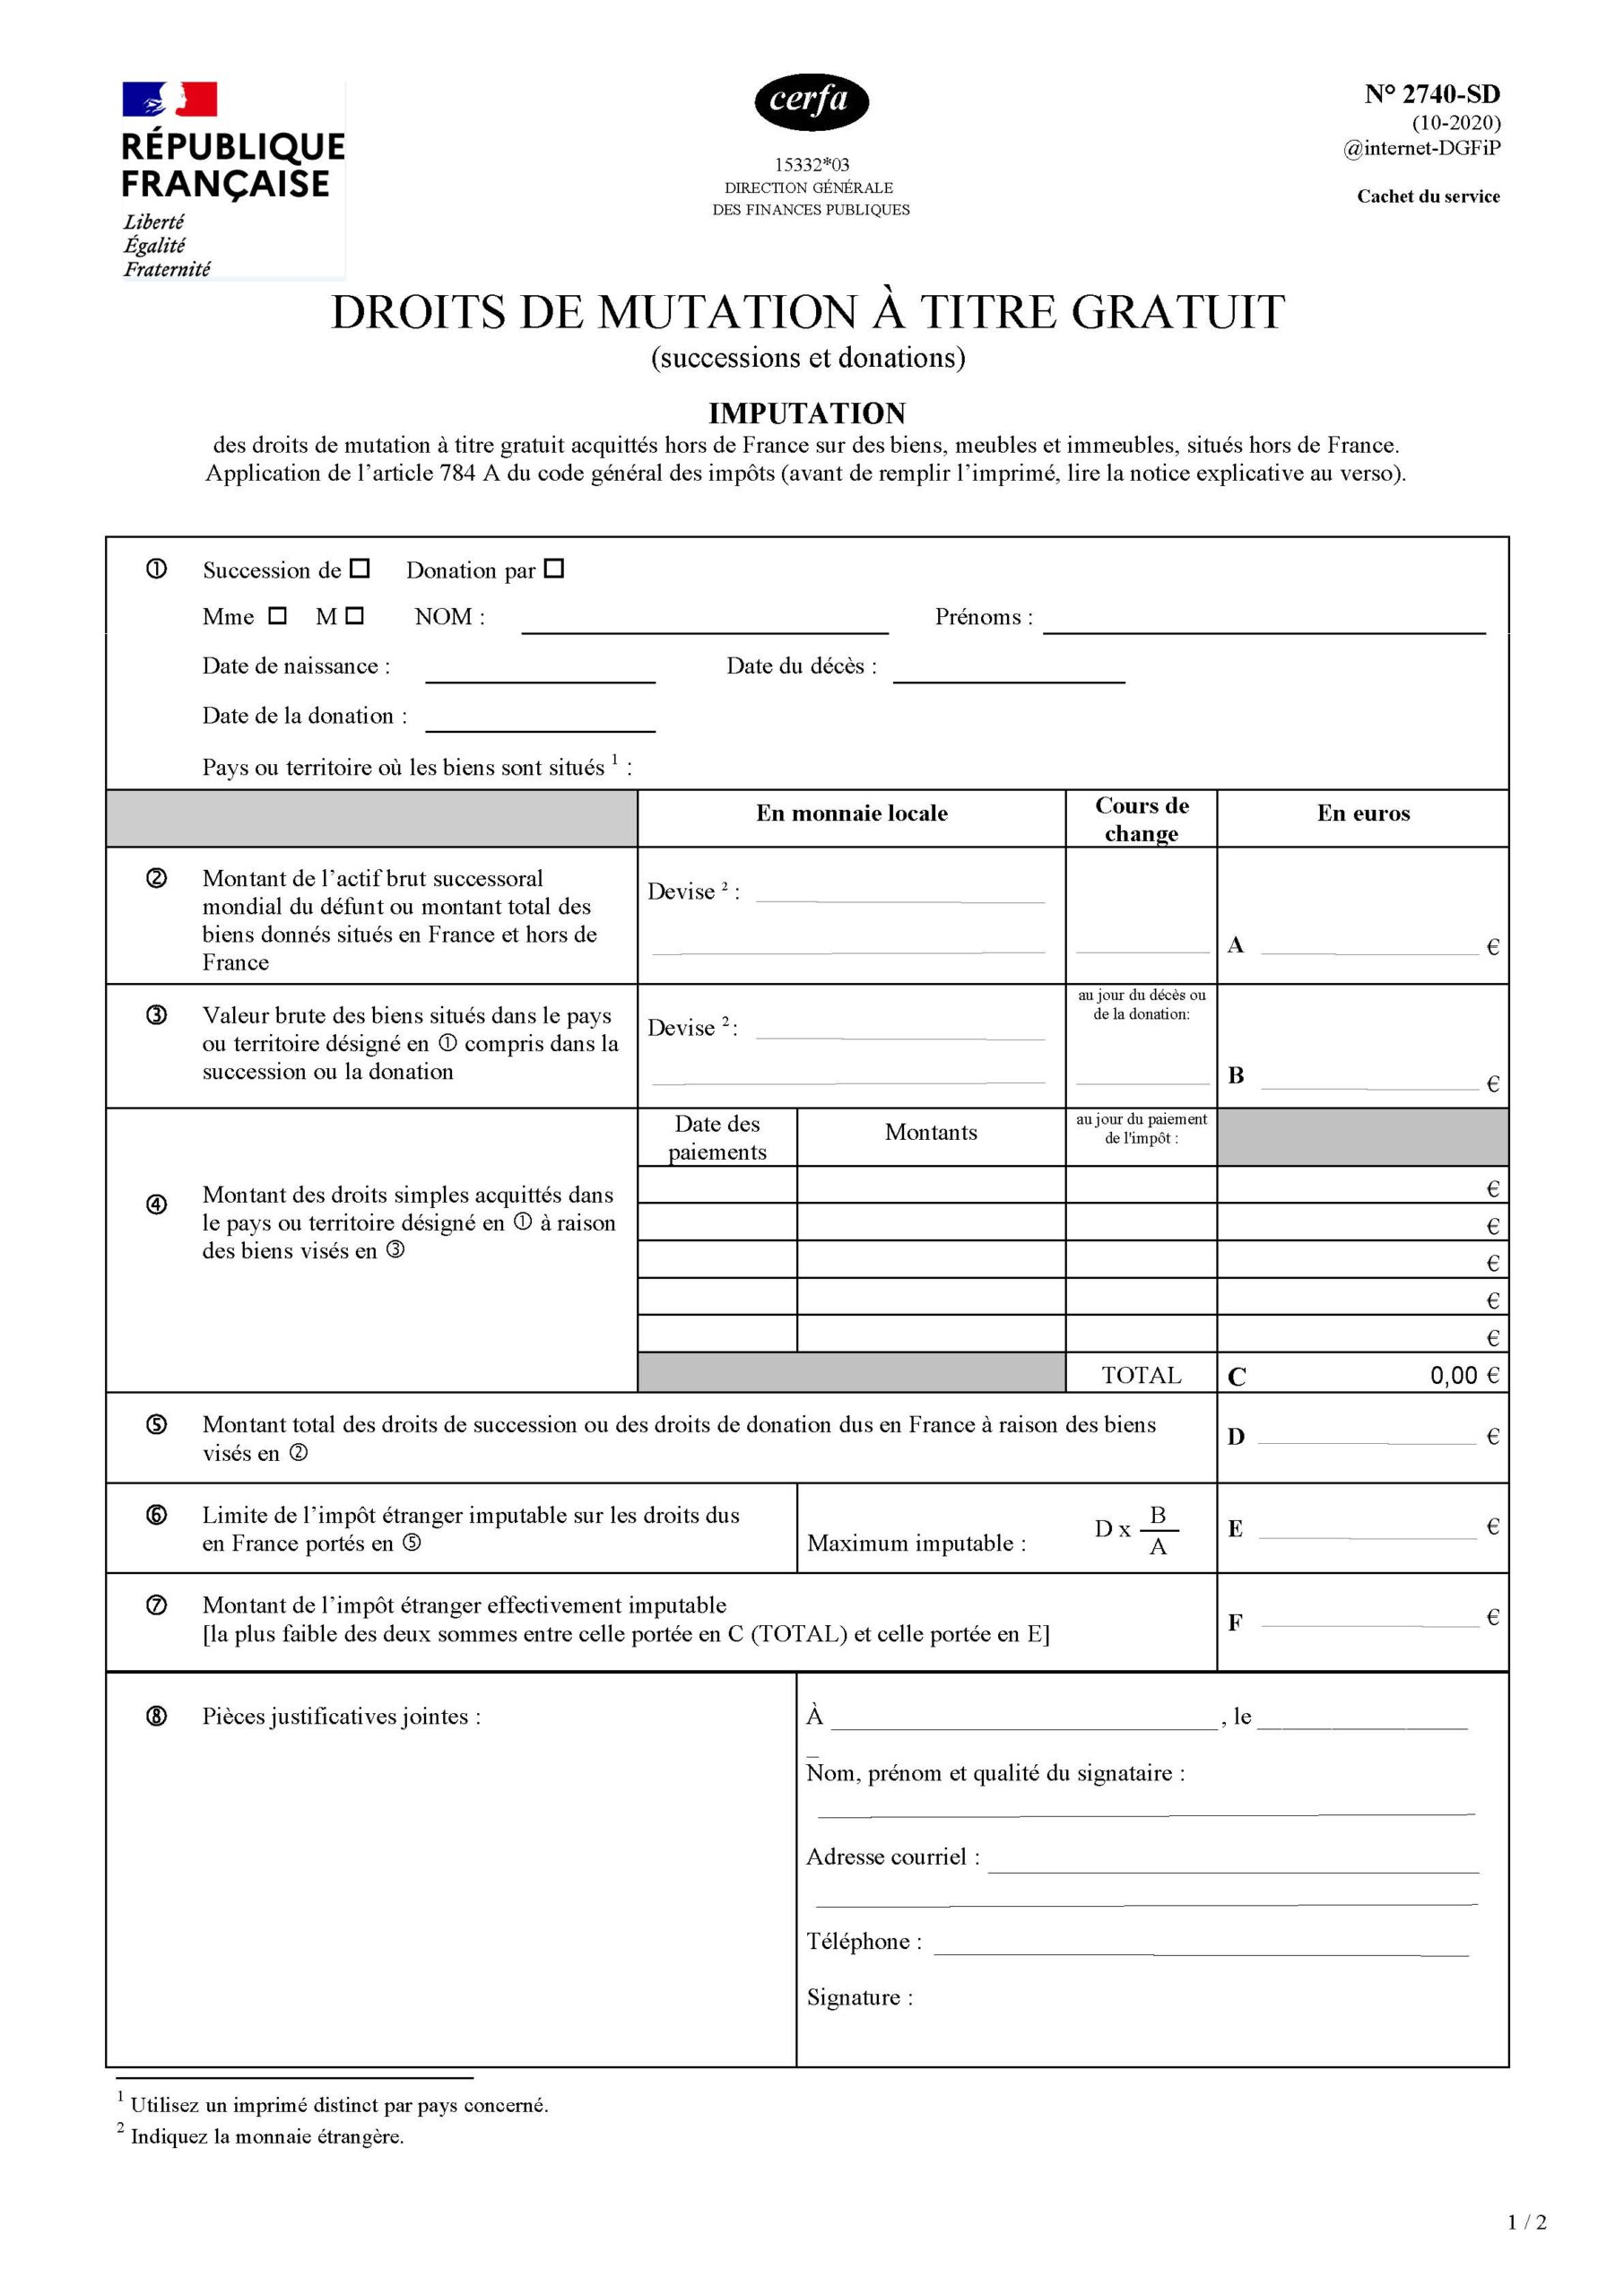
Mediante este formulario podrá, si se cumplen las condiciones, solicitar la imputación del impuesto extranjero y, por tanto, reducir los impuestos que debe pagar en Francia.
Los demás formularios que deben cumplimentarse son el 2705 SD y el 2705 S SD y, en su caso, el 2705 A SD en caso de seguro de vida.
Formulario 2705-S-SD (extracto)
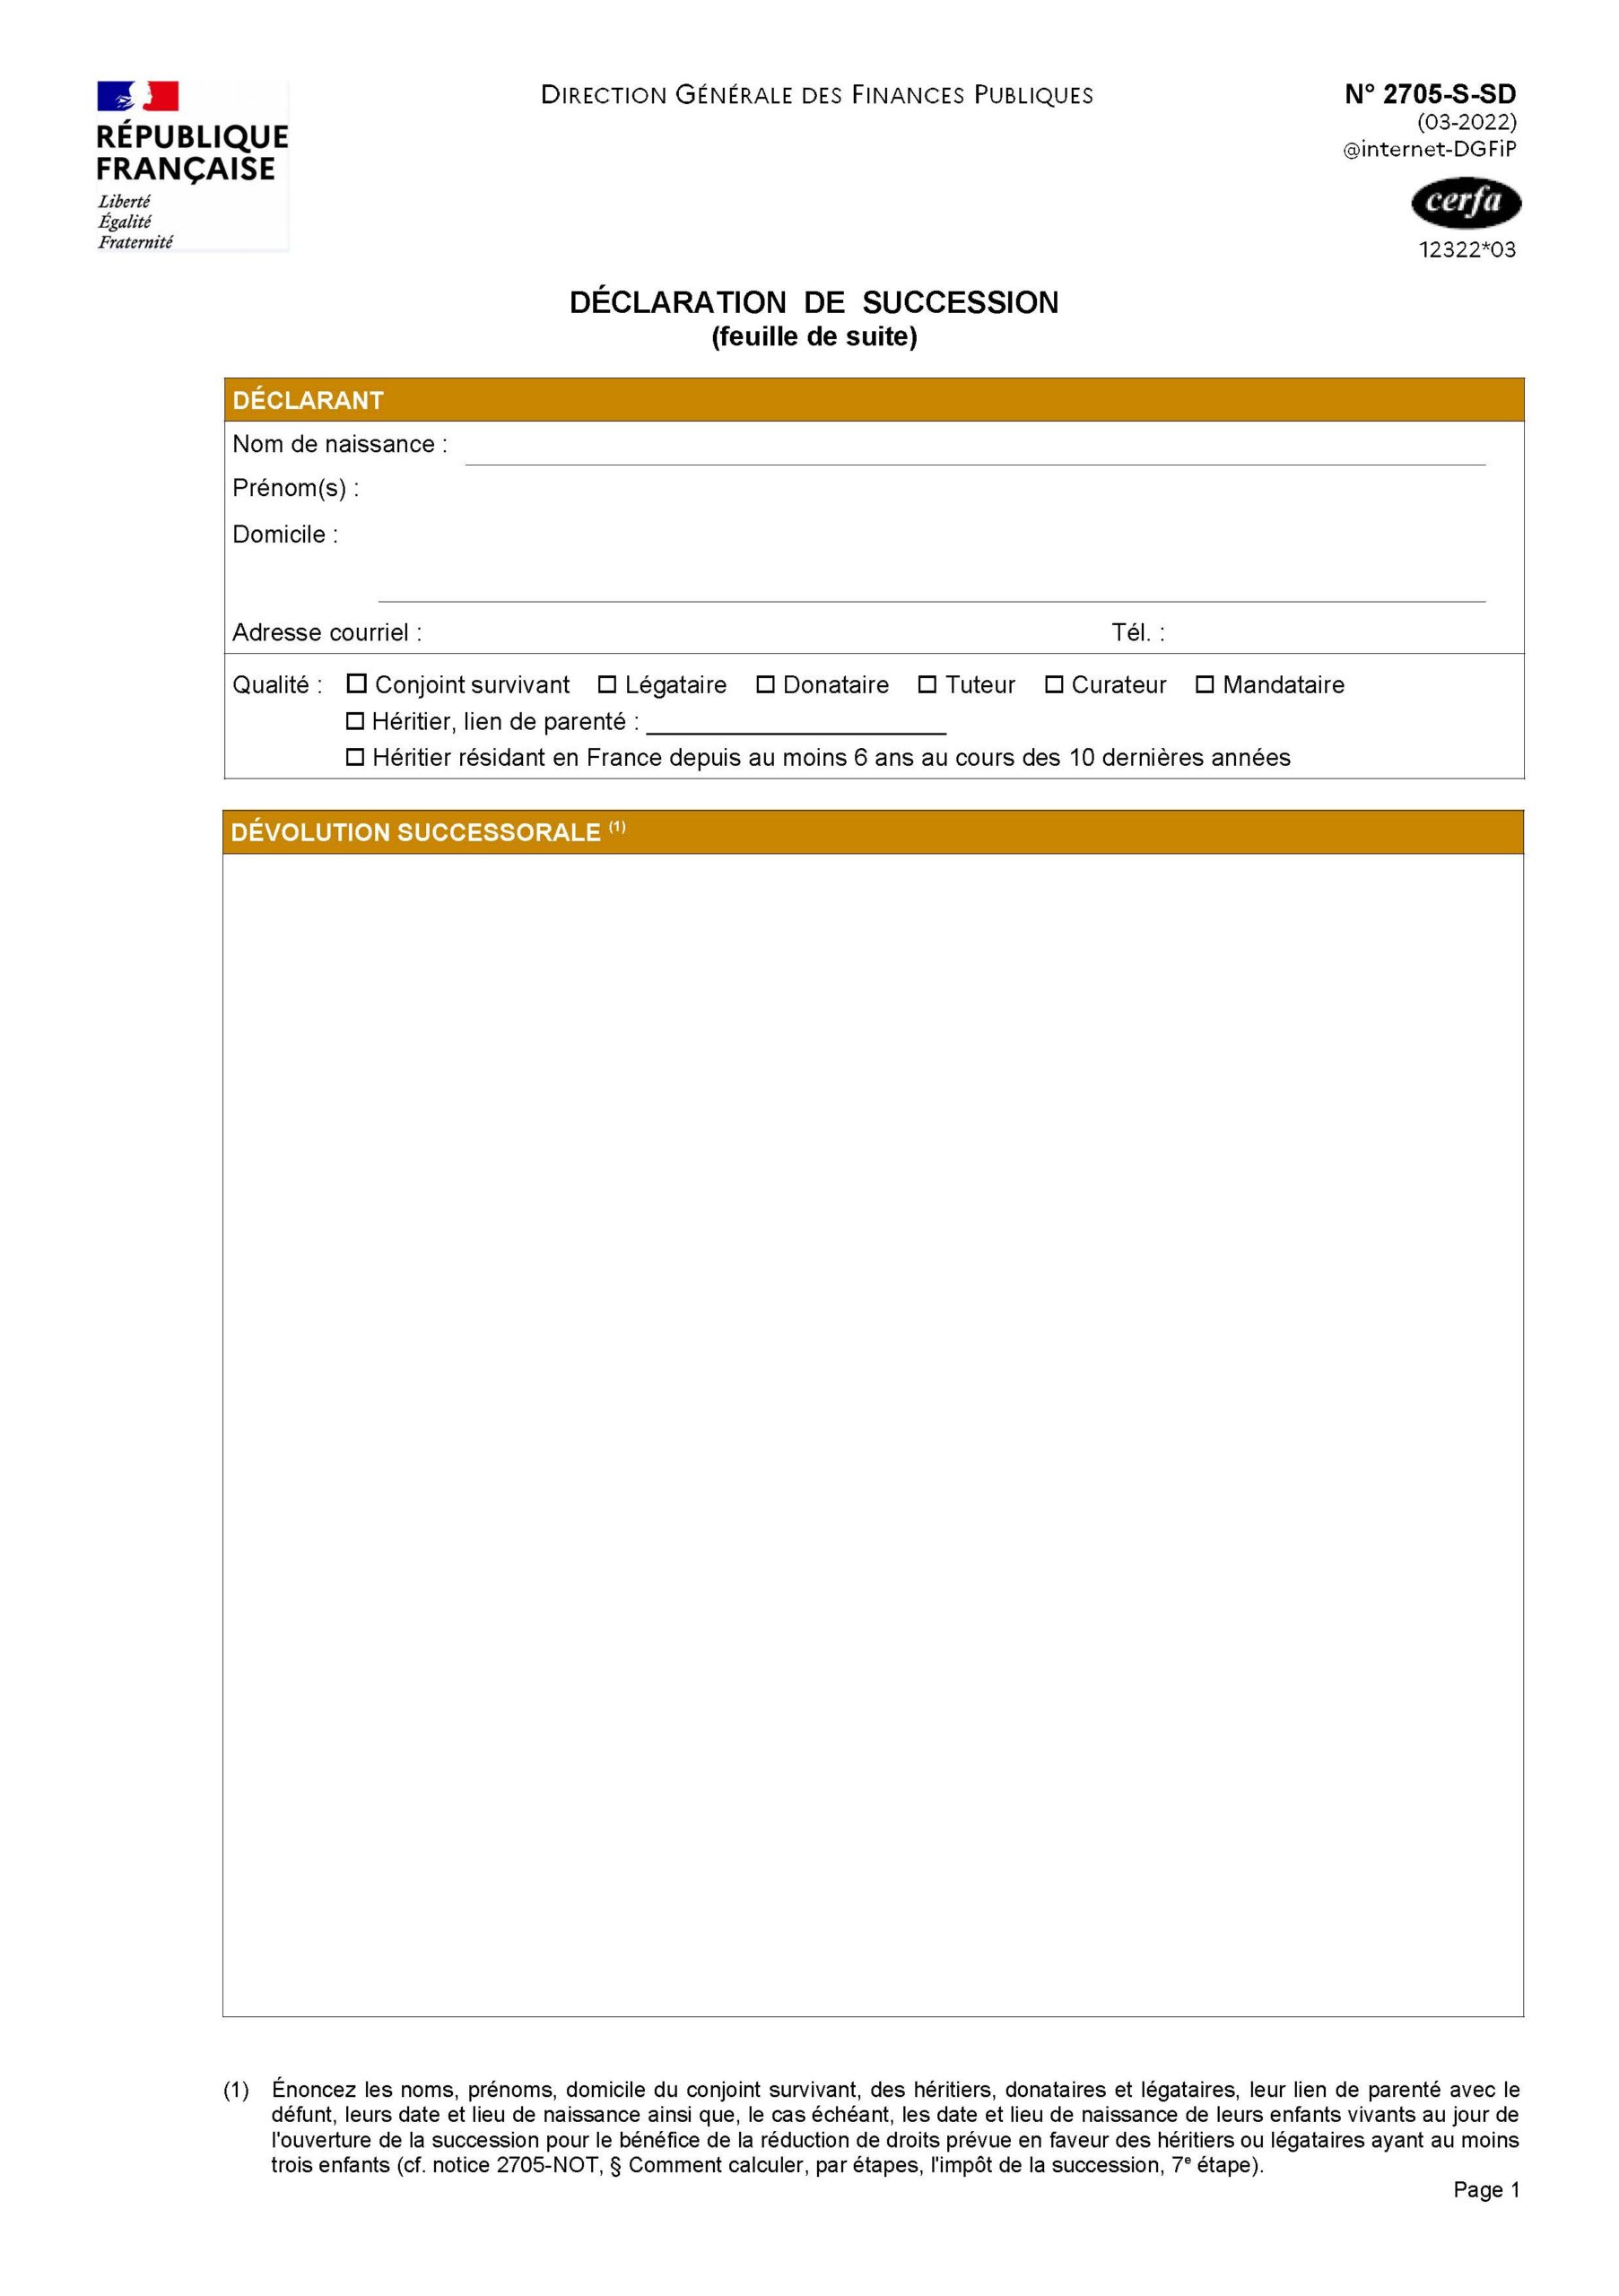
Atención, estos formularios deben cumplimentarse con rigor. Tendrán un impacto muy directo en el impuesto sobre sucesiones adeudado en Francia.
Caso 2: Usted es residente fiscal en Francia, pero no lo ha sido durante al menos 6 años en el transcurso de los diez años anteriores al fallecimiento
Dado que se trata de un causante residente fiscal en el extranjero y de bienes situados en el extranjero, en principio no se adeuda impuesto sobre sucesiones en Francia.
Caso 3: Usted es residente fiscal en Francia y lo ha sido durante al menos 6 años en el transcurso de los diez años anteriores al fallecimiento, pero existe un convenio fiscal en materia de sucesiones con el país de que se trate
En este caso, habrá que analizar el convenio para saber cómo reparte la tributación entre los dos Estados.
Algunos convenios permitirán suprimir por completo la tributación adeudada en Francia, otros solo parcialmente, y otros no permitirán suprimir la tributación francesa.
Por tanto, es necesario realizar una lectura atenta del convenio a la luz de su situación específica.
Si lo que está en juego es importante, la asistencia de un abogado fiscalista parece muy recomendable.
